
Satispay: Paga e investi
- 27.78KRecensioni
- 4,7
- Sviluppatore
- SATISPAY S.P.A.
- Rilasciato
- 21 dic 2014
Screenshot
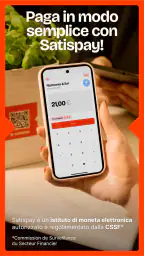
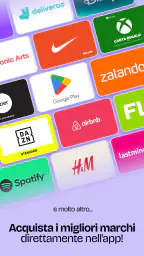
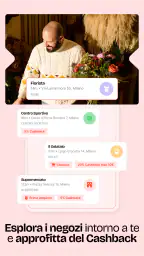
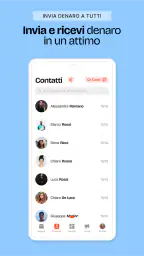
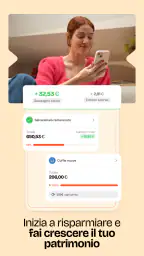
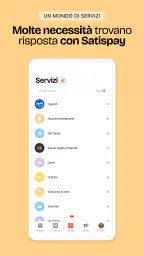
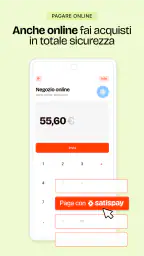
Ho provato Satispay come app finanziaria per gestire pagamenti e alcune operazioni quotidiane direttamente dallo smartphone. L’impressione iniziale è quella di uno strumento pensato per ridurre il numero di passaggi tra il bisogno concreto e l’azione: pagare, acquistare una gift card, controllare il saldo o affrontare un pagamento verso la pubblica amministrazione senza cambiare continuamente servizio. Il risultato è convincente soprattutto quando la connessione è stabile e il telefono è già pronto all’uso.
La proposta è ampia: oltre ai pagamenti, comprende investimenti, acquisti in tre rate, gift card e pagoPA. Questa varietà rende l’app più interessante di un semplice portafoglio digitale, ma richiede anche un minimo di attenzione per non usare con leggerezza funzioni che hanno conseguenze finanziarie diverse. Io la vedo come un’app da tenere a portata di mano per le spese ricorrenti e per alcune necessità occasionali, non come una sostituta universale del conto bancario.
Come cambia l’esperienza quando dipende dalla connessione
Pagamenti rapidi, ma con il telefono realmente operativo
Il punto centrale dell’esperienza è la dipendenza dalla rete. Quando apro l’app in un luogo con una buona connessione, il percorso è lineare: entro, scelgo ciò che mi serve e seguo la procedura mostrata. In un negozio, questa immediatezza è importante perché non voglio restare fermo davanti al commerciante mentre il telefono cerca di aggiornare informazioni o completare una richiesta.
La connessione non è quindi un dettaglio secondario. Influisce sul tempo necessario per visualizzare il saldo, caricare una schermata o portare a termine un pagamento. In una zona affollata, in un edificio con segnale debole o durante un passaggio tra rete mobile e Wi-Fi, conviene aspettarsi qualche esitazione in più. Non considero questo un difetto esclusivo dell’app: è il limite naturale di molti servizi finanziari mobili, che devono verificare l’operazione prima di mostrarla come completata.
Il mio consiglio pratico è aprire l’app qualche istante prima di arrivare alla cassa, soprattutto se so che mi troverò in un centro commerciale, in una stazione o in un locale con copertura incerta. In questo modo posso controllare che il telefono navighi correttamente e non scoprire il problema proprio nel momento meno opportuno. La velocità percepita dipende tanto dalla rete quanto dall’interfaccia, e prepararsi evita di confondere una difficoltà di connessione con un errore del pagamento.
Un’app utile in più situazioni, non sempre con lo stesso peso
La presenza di pagamenti, gift card, pagoPA, investimenti e acquisti in tre rate dentro lo stesso ambiente è comoda, ma non tutte le funzioni hanno lo stesso ruolo nella mia giornata. Per le spese frequenti, la parte dei pagamenti è quella più immediata da capire. Le gift card possono essere utili quando voglio fare un acquisto digitale o un regalo senza cercare ogni volta un servizio separato. pagoPA, invece, è interessante quando devo gestire una richiesta amministrativa e preferisco non passare da un’altra app o da un sito diverso.
Le funzioni finanziarie richiedono un atteggiamento differente. Investire o dividere un acquisto in rate non dovrebbe essere una decisione presa solo perché il pulsante è vicino a quello dei pagamenti. Prima di confermare, leggo sempre con calma condizioni, importi e riepilogo dell’operazione. La comodità dell’accesso non deve trasformarsi in automatismo.
Qui emerge una differenza rispetto alle alternative tradizionali. Una banca offre normalmente una visione più completa del conto, dei movimenti e degli strumenti bancari; un’app specializzata nei pagamenti può invece risultare più agile per azioni brevi e mirate. Satispay si colloca in mezzo: è più versatile di un’app dedicata a una sola funzione, ma non la considero un rimpiazzo totale dell’home banking.
Quando lo smartphone diventa il vero punto critico
Usare il servizio in mobilità significa affidarsi a tre elementi contemporaneamente: telefono carico, accesso alla rete e applicazione aggiornata. Se uno di questi manca, l’esperienza può diventare meno fluida. Per questo non userei l’app come unica soluzione durante un viaggio o in una situazione in cui non posso contare su un metodo alternativo.
Il requisito minimo indicato è Android 7.0, quindi l’applicazione può essere presa in considerazione anche da chi non possiede un dispositivo recente. La versione che ho valutato è la 4.41.0. In pratica, però, la compatibilità del sistema non garantisce da sola una buona esperienza: su un telefono anziano possono pesare batteria, prestazioni generali e qualità della connessione. Prima di affidarmi a una funzione importante, farei una prova con un’operazione semplice.
Su iPhone o Android, il principio non cambia: il telefono deve essere utilizzabile proprio nel momento in cui serve. Se lo schermo è danneggiato, la batteria è quasi esaurita o il segnale passa continuamente da una rete all’altra, è prudente avere con sé una carta o un’altra modalità di pagamento. Questa non è una bocciatura, ma una regola di buon senso per qualsiasi strumento finanziario mobile.
Errore, attesa e recupero: come comportarsi senza ripetere l’operazione
Il momento più delicato non è necessariamente quando un pagamento viene rifiutato, ma quando la schermata resta in attesa e non capisco se la richiesta sia partita. In una situazione simile, la cosa peggiore è toccare ripetutamente il pulsante o riprovare subito senza controllare i movimenti. Potrei creare confusione e non sapere quale tentativo sia andato a buon fine.
Io procederei in questo ordine: aspetterei qualche secondo, verificherei la presenza di una conferma e controllerei poi l’elenco delle operazioni. Se la rete è instabile, chiudere e riaprire immediatamente l’app non è sempre la scelta migliore; prima voglio capire se l’operazione risulta già registrata. Se il problema riguarda il negozio o il terminale, chiederei anche al commerciante di verificare il proprio lato prima di effettuare un secondo tentativo.
Questo piccolo metodo è particolarmente importante per pagoPA e per le funzioni legate al denaro, dove una conferma incompleta può generare dubbi più seri di un semplice acquisto fallito. La presenza di diverse aree nell’app rende utile conservare mentalmente una distinzione: un errore di caricamento della schermata non equivale automaticamente a un pagamento rifiutato.
Se il telefono perde la connessione nel mezzo di un’operazione, eviterei di cambiare rete in modo impulsivo mentre la procedura è ancora aperta. Prima lascerei terminare il tentativo o tornerei alla schermata principale, poi controllerei lo stato dell’operazione. È un comportamento meno istintivo, ma riduce il rischio di duplicare una richiesta. La pazienza, in questo caso, è parte della sicurezza.
Uso consapevole dei dati durante gli spostamenti
Un’app finanziaria viene usata spesso fuori casa, quindi può capitare di affidarsi alla connessione mobile. Per operazioni occasionali non vedo questo come un ostacolo, ma chi usa spesso pagamenti, gift card o consultazioni dovrebbe tenere sotto controllo il proprio piano dati. Non servono grandi quantità di traffico per una singola azione, però schermate ricche di informazioni, aggiornamenti e passaggi ripetuti possono diventare fastidiosi se il piano è limitato.
Quando sono collegato a una rete pubblica, preferisco evitare di svolgere operazioni finanziarie importanti se la rete appare instabile o non mi dà sufficiente fiducia. In un bar o in aeroporto, per esempio, sceglierei la rete mobile personale quando disponibile e controllerei attentamente la schermata prima di confermare. La comodità di una connessione gratuita non vale il rischio di lavorare in un ambiente poco affidabile o di perdere il controllo della sessione.
Un altro accorgimento è non aprire l’app solo per curiosità ogni volta che ricevo una notifica o penso di aver visto un movimento. Se la connessione è debole, potrei ottenere una visualizzazione incompleta o dover ripetere il caricamento. Meglio entrare quando posso controllare con calma saldo e movimenti, specialmente dopo una spesa effettuata in condizioni di rete non ideali.
Pagamenti, rate e investimenti: la comodità non deve cancellare la valutazione
La possibilità di pagare in tre rate può essere utile per distribuire una spesa, ma non la considererei automaticamente conveniente. Prima di usarla, guarderei l’importo complessivo, le scadenze e l’impatto sul budget dei mesi successivi. Una rata piccola può sembrare innocua quando la si osserva isolatamente; più impegni contemporanei possono invece ridurre rapidamente il margine disponibile.
Lo stesso vale per gli investimenti. Il fatto che siano accessibili dalla stessa app che uso per pagare non significa che debbano essere affrontati con la stessa rapidità di una spesa quotidiana. Io separerei mentalmente le due attività: prima controllo che cosa sto acquistando o sottoscrivendo, poi valuto il rischio e l’orizzonte temporale. Se cerco strumenti bancari molto articolati, report dettagliati o una gestione patrimoniale completa, preferirei una piattaforma progettata specificamente per quello scopo.
Questa è una delle differenze più importanti rispetto al portafoglio digitale classico. Un wallet tradizionale tende a concentrarsi sul pagamento; qui l’utente può incontrare decisioni finanziarie più impegnative nello stesso percorso. È un vantaggio per chi vuole accedere a più servizi senza cambiare applicazione, ma può diventare una fonte di distrazione per chi desidera solo pagare in modo semplice.
Per chi ha senso e per chi sceglierei un’alternativa
Consiglierei Satispay a chi paga spesso con il telefono, vuole riunire più operazioni in un’unica app e apprezza un percorso più diretto rispetto alla consultazione completa del conto bancario. È adatta anche a chi usa occasionalmente gift card o pagoPA e preferisce non gestire ogni esigenza attraverso servizi separati.
La sceglierei con più cautela per chi vive in zone con connessione mobile irregolare, per chi ha un dispositivo molto datato o per chi pretende di usarla come unico metodo di pagamento. In questi casi, la dipendenza dalla rete e dal telefono può creare una difficoltà concreta. Anche chi cerca solo un conto corrente completo, strumenti finanziari avanzati o una panoramica bancaria tradizionale potrebbe trovarsi meglio con l’app della propria banca.
Per una persona che fa acquisti occasionali e non vuole aggiungere un altro servizio finanziario, il vantaggio potrebbe non essere abbastanza forte da giustificare una nuova abitudine. Al contrario, per chi gestisce spesso piccole spese, pagamenti amministrativi e acquisti digitali, la concentrazione delle funzioni può ripagare il tempo necessario per imparare l’interfaccia.
Impatto, affidabilità percepita e scelta finale
Satispay è gratuita e ha una classificazione PEGI 3, elementi coerenti con un’app destinata all’uso quotidiano e non a un pubblico ristretto. È sviluppata da SATISPAY S.P.A. e mostra una diffusione significativa: supera i cinque milioni di installazioni e mantiene una media di 4,7 su 5, costruita su circa 337 mila valutazioni. Questi numeri spiegano perché venga presa in considerazione da molti utenti, anche se non sostituiscono la verifica personale delle funzioni che servono davvero.
La sua storia parte dal 21 dicembre 2014, mentre la versione attuale che ho preso in esame è la 4.41.0. In questo arco di tempo il servizio si è allontanato dall’idea di essere soltanto un metodo per pagare: oggi comprende anche investimenti, rate, gift card e pagoPA. La crescita delle funzioni è un punto di forza, ma rende ancora più importante capire dove finisce la comodità e dove inizia la necessità di valutare con attenzione.
Nel mio uso, la connessione è il fattore che più influenza il giudizio. Con una rete affidabile, l’app è pratica e riduce il passaggio tra strumenti diversi. Con un segnale debole, invece, devo rallentare, verificare lo stato delle operazioni e tenere pronto un piano alternativo. Non la definirei un’app da usare senza pensarci: la definirei un buon strumento mobile da usare con consapevolezza.
La mia conclusione è positiva per chi cerca un centro operativo per pagamenti e servizi collegati, purché accetti la dipendenza da smartphone e rete. Io la installerei se avessi un uso frequente per spese, gift card o pagoPA e se mantenessi comunque un metodo di riserva. Il valore migliore di Satispay non è fare tutto al posto dell’utente, ma rendere più compatte molte operazioni quotidiane, lasciando a chi la usa la responsabilità di controllare connessione, conferme e impegni finanziari.
In evidenza
- Pagamenti rapidi tramite QR code nei negozi aderenti.
- Possibilità di dividere le spese con amici e familiari.
- Cashback e promozioni possono ridurre le spese quotidiane.
- Interfaccia semplice e intuitiva anche per i nuovi utenti.
- Supporta pagamenti
- bollettini e ricariche in un’unica app.
Limitazioni
- L’accettazione nei negozi è ancora limitata rispetto alle carte.
- Serve una connessione internet per completare molte operazioni.
- Alcune funzioni d’investimento possono prevedere costi o commissioni.
- Il budget settimanale può risultare scomodo per spese elevate.
- L’assistenza potrebbe richiedere tempo nei momenti di maggiore affluenza.
Domande frequenti
Che cos’è Satispay: Paga e investi e come funziona?
Satispay è un’applicazione italiana per gestire pagamenti, trasferimenti di denaro e alcune funzioni finanziarie direttamente dallo smartphone. Dopo la registrazione e la verifica dell’identità, puoi collegare un conto bancario compatibile, impostare il budget disponibile e pagare nei negozi convenzionati, online o tramite QR code. L’app include anche servizi aggiuntivi, come ricariche telefoniche, pagamenti di bollettini, cashback e possibilità di investimento, dove disponibili.
Satispay è sicuro per effettuare pagamenti e gestire il denaro?
L’app utilizza sistemi di autenticazione e protezione pensati per ridurre il rischio di accessi non autorizzati, ma la sicurezza dipende anche dalle tue abitudini. È importante usare un codice di blocco robusto, proteggere lo smartphone, non condividere credenziali o codici ricevuti via SMS e controllare sempre il destinatario prima di confermare un’operazione. Prima di investire, verifica inoltre costi, rischi e condizioni del servizio.
Quanto costa usare Satispay per pagare, inviare denaro o utilizzare gli altri servizi?
Per molte operazioni quotidiane l’utilizzo di Satispay è gratuito per l’utente, ma eventuali costi possono dipendere dal tipo di servizio, dall’esercente, dall’operazione scelta o dalle condizioni aggiornate dell’app. Alcune funzioni finanziarie, come gli investimenti, possono prevedere commissioni, spread o altri oneri. Prima della conferma, controlla sempre il riepilogo dell’operazione e i fogli informativi ufficiali.
Come funzionano gli investimenti disponibili su Satispay?
La sezione dedicata agli investimenti consente, quando disponibile per il tuo profilo, di accedere a prodotti o soluzioni finanziarie direttamente dall’app. Non si tratta di un semplice salvadanaio: il valore può aumentare o diminuire e non esiste una garanzia di rendimento. Prima di procedere, leggi la documentazione, valuta il tuo livello di rischio, controlla costi, liquidabilità e orizzonte temporale, e investi soltanto somme che puoi permetterti di perdere.
Cosa serve per registrarsi a Satispay e quali sono i requisiti principali?
Per creare un account sono generalmente necessari uno smartphone compatibile, un numero di telefono, un indirizzo email, un documento d’identità valido e i dati del conto bancario o del metodo di pagamento richiesto. La procedura può includere verifiche dell’identità e controlli antifrode, quindi l’attivazione potrebbe non essere immediata. Prima di scaricare l’app, assicurati che il tuo Paese, la tua banca e il tuo dispositivo siano supportati.


